وقتی سه هزینه با هم بالا میروند، یک تصمیم برای نجات سود کافی نیست
فشار حاشیه سود همیشه از قیمت خرید شروع نمیشود. وقتی هزینه کالا، خدمترسانی و ریبیت با زمانبندی متفاوت تغییر میکنند، واکنش واحد معمولاً فقط مسئله را پنهان میکند.
فهرست مطالب
در فروش و توزیع صنعتی، بعضی سفارشها همان لحظهای که ثبت میشوند خوب به نظر میرسند. مشتری تأیید داده، تناژ حرکت کرده، فاکتور صادر شده و تیم فروش حس میکند معامله را برده است. اما چند هفته بعد، وقتی کرایه حمل نهایی میرسد، تخفیف تأمینکننده با شرط دیگری محاسبه میشود یا ریبیتی که روی آن حساب کرده بودیم به حجم لازم نمیرسد، همان معامله ناگهان رنگ دیگری میگیرد. فروش انجام شده، اما سودی که تصور میکردیم ساختهایم، کامل یا حتی واقعی نبوده است.
مشکل معمولاً این نیست که کسی جمع و تفریق بلد نیست. مشکل از جایی شروع میشود که سه نوع ریسک متفاوت را در یک خانه میریزیم و اسمش را «قیمت» میگذاریم. هزینه خرید کالا یک ریسک است. هزینه رساندن کالا به مشتری، شامل حمل، جابهجایی، انبارداری، برش، بستهبندی یا هر خدمت لازم برای تحویل، ریسک دیگری است. ریبیت، تخفیفهای دورهای و درآمدهایی که بعداً و با شرط محقق میشوند هم ریسک سوماند. اینها نه مالک یکسانی دارند، نه با سرعت یکسان تغییر میکنند، نه با یک تصمیم قابل کنترلاند.
در بازار فولاد این تفاوت را بارها میبینم. ممکن است قیمت خرید یک کالا در لحظه مشخص باشد، اما کرایه برای مقصدهای مختلف یکسان نماند. ممکن است تأمینکننده تخفیفی را وعده داده باشد که وابسته به حجم خرید، ترکیب کالا یا تسویه در موعد است. ممکن است موجودی امروز اجازه فروش بدهد، ولی جایگزینکردن همان موجودی فردا با شرایط دیگری انجام شود. اگر همه اینها را فقط با یک درصد افزایش قیمت فروش جواب بدهیم، احتمالاً برای بخشی از معاملات بیشازحد سختگیری کردهایم و برای بخش دیگری هنوز کم آوردهایم.
واکنش رایج قابل فهم است: مدیر یا فروشنده میگوید از امروز قیمتها را بالا ببرید. گاهی هم تصمیم برعکس است؛ برای حفظ مشتری، همه فشار را درون شرکت نگه میدارند و امیدوارند شرایط بهتر شود. هیچکدام ذاتاً غلط نیست. مسئله این است که این واکنشها اغلب بدون تشخیص منشأ فشار گرفته میشوند. بالا بردن قیمت میتواند افزایش واقعی هزینه کالا را پوشش دهد، اما الزاماً کرایهای را که فقط در بعضی مسیرها جهش کرده پوشش نمیدهد. نگهداشتن قیمت شاید رابطه با یک مشتری مهم را حفظ کند، اما اگر ریبیت مبنای آن قیمت محقق نشود، تخفیف دادهشده از جیب سود همان معامله پرداخت شده است.
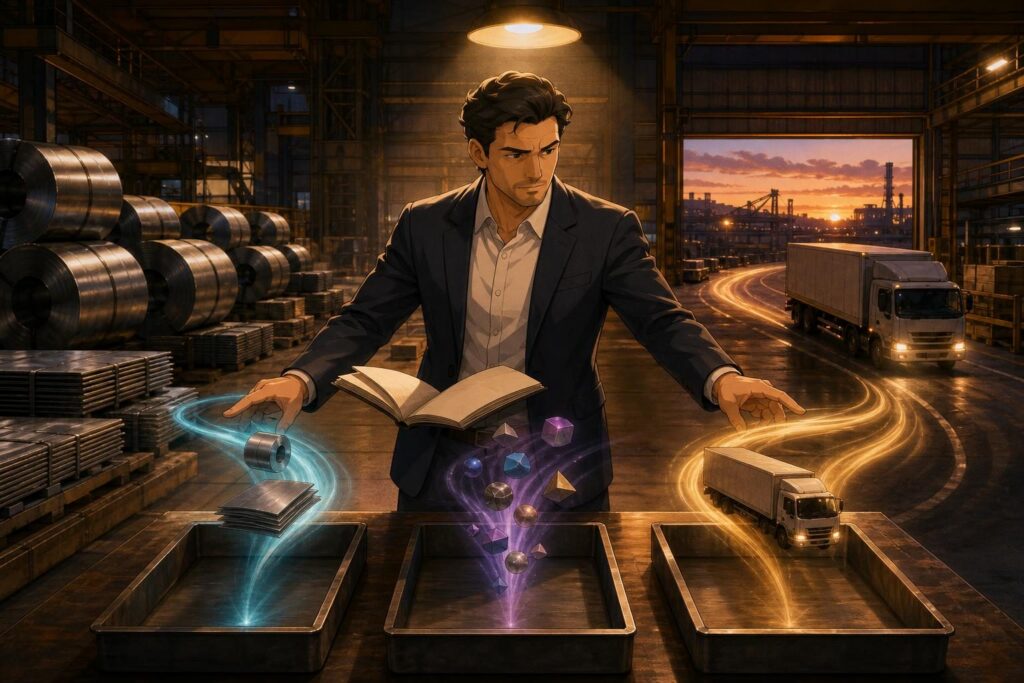
من برای این وضعیت به یک ابزار ساده اما جدی فکر میکنم: دفترچه تصمیم حاشیه سود. نه یک فایل پیچیده که فقط مالی آن را بفهمد، نه گزارشی که آخر ماه برای سرزنشکردن فروش باز شود. منظورم یک ثبت عملیاتی برای هر سفارش مهم، هر گروه مشتری یا هر خانواده کالاست؛ جایی که تیم پیش از تعهد، روشن کند سود این معامله بر چه فرضهایی ایستاده است و چه کسی حق تغییر آن فرضها را دارد.
این دفترچه باید اول اجزای سود را از هم جدا کند. قیمت فروش، بهای کالا، هزینه مستقیم خدمترسانی، هزینه حمل، هزینههای خاص سفارش و درآمدهای مشروط را نمیشود در یک عدد فشرده دید و انتظار تصمیم خوب داشت. لازم نیست برای همه سفارشها مدل حسابداری سنگین بسازیم. اما اگر یک سفارش به کرایه غیرعادی وابسته است، آن کرایه باید جدا دیده شود. اگر سود آن به ریبیت پایان دوره وابسته است، آن ریبیت باید جدا دیده شود. هر چیزی که فقط «احتمالاً» به سود اضافه میشود، نباید مانند پولی دیده شود که همین حالا در اختیار ماست.
بخش دوم، تاریخ اعتبار فرضهاست. بسیاری از زیانها از تصمیم بد نمیآیند؛ از تصمیمی میآیند که زمانی درست بوده و بدون بازبینی ادامه پیدا کرده است. قیمت خرید تا چه تاریخی معتبر است؟ نرخ حمل برای کدام مسیر و چه بازهای اعتبار دارد؟ شرایط ریبیت تا پایان چه دورهای برقرار است و چه شرطی آن را فعال میکند؟ قیمت پیشنهادی به مشتری تا چه زمانی قابل اتکاست؟ وقتی این تاریخها ثبت نشوند، سازمان با اطلاعات دیروز به مشتری امروز قول میدهد.
این موضوع فقط مسئله دقت مالی نیست؛ مسئله اعتبار در مذاکره هم هست. فروشندهای که بداند کدام بخش قیمت قابل مذاکره است و کدام بخش به یک هزینه بیرونی وابسته است، بهتر حرف میزند. او لازم نیست پشت عبارت مبهم «شرایط بازار» پنهان شود. میتواند شفاف بگوید که برای این مقصد، مدل تحویل چه اثری بر قیمت دارد؛ یا برای این حجم، چه بخشی از تخفیف هنوز قطعی نشده است. این شفافیت به معنی باز کردن همه اعداد داخلی شرکت نیست. به معنی این است که منطق پیشنهاد، قابل دفاع باشد.
بخش سوم دفترچه، مالک تصمیم است. این قسمت ساده به نظر میرسد، اما در عمل جلوی اشتباههای گران را میگیرد. فروشنده تا چه آستانهای میتواند تخفیف بدهد؟ چه کسی میتواند کرایه را جذب کند؟ اگر معامله بر مبنای ریبیت احتمالی بسته میشود، تأیید چه کسی لازم است؟ خرید چه زمانی باید خبر دهد که قیمت جایگزینی تغییر کرده است؟ مالی چه زمانی باید اعلام کند که یک درآمد مشروط دیگر نباید در سود معامله حساب شود؟ وقتی پاسخ این پرسشها معلوم نباشد، تصمیمها پخش میشوند اما مسئولیت در هیچجا نمینشیند.
من بهجای اینکه هر سفارش را برای تأیید به چند نفر بفرستم، آستانه ارجاع تعریف میکنم. مثلاً هر تغییری که حاشیه معامله را از حد مورد قبول پایینتر میبرد، هر سفارش با کرایه غیرمتعارف، هر پیشنهاد متکی به تخفیف یا ریبیت تأییدنشده، و هر تعهد قیمتی با اعتبار طولانی باید از مسیر مشخصی عبور کند. هدف کندکردن فروش نیست. هدف این است که سرعت در سفارشهای ساده حفظ شود و در سفارشهای پرریسک، تصمیم آگاهانه گرفته شود.
یک نکته مهم دیگر، تفاوت سود فاکتور با سود واقعی است. سود فاکتور همان چیزی است که در لحظه صدور سند خوب دیده میشود. سود واقعی بعد از روشنشدن هزینههای حمل، برگشتها، خدمات اضافه، شرایط پرداخت، تخفیفهای نهایی و درآمدهای مشروط معلوم میشود. اگر این دو را مرتب کنار هم نگذاریم، سازمان از سفارشهای ظاهراً موفق یاد میگیرد و همان خطا را دوباره تکرار میکند. مرور منظم سفارشهایی که فروخته شدند اما بعداً حاشیهشان از بین رفت، جلسه مچگیری نیست؛ بخشی از حافظه تجاری شرکت است.
این مرور باید کوتاه و بیرحمانه باشد. نه برای پیدا کردن مقصر، بلکه برای پاسخ به چند سؤال روشن: چه فرضی اشتباه بود؟ چه هزینهای دیر دیده شد؟ چه کسی باید زودتر مطلع میشد؟ آیا این استثنا واقعاً استثنا بود یا الگویی است که هنوز اسمش را نگذاشتهایم؟ اگر پاسخها به تغییر یک قاعده، یک هشدار در سیستم، یک بازه اعتبار کوتاهتر یا یک مسیر ارجاع روشن منتهی نشود، جلسه فقط روایت زیان است؛ نه یادگیری.
در کسبوکار صنعتی، حاشیه سود با یک دستور عمومی محافظت نمیشود. قیمتگذاری مهم است، اما قیمتگذاری تنها اهرم نیست. گاهی باید قیمت را اصلاح کرد؛ گاهی باید شرایط تحویل را عوض کرد؛ گاهی باید از ریبیت احتمالی در تصمیم امروز صرفنظر کرد؛ و گاهی باید به مشتری محترمانه گفت این سفارش با این ترکیب، برای هیچکدام از دو طرف پایدار نیست. بلوغ تجاری از اینجا شروع میشود که فروش را با سود یکی ندانیم.
دفترچه تصمیم حاشیه سود قرار نیست بازار را قابل پیشبینی کند. بازار همچنان تغییر میکند، هزینهها همزمان حرکت نمیکنند و مشتری هم همیشه فرصت تصمیمگیری راحت نمیدهد. اما این دفترچه یک کار مهم انجام میدهد: به تیم کمک میکند بداند دقیقاً چه چیزی را پذیرفته، چه چیزی را هنوز نمیداند، چه زمانی باید دوباره تصمیم بگیرد و چه کسی پاسخگوی آن تصمیم است. همین تفکیک ساده، فاصله میان فروختن کالا و ساختن یک کسبوکار سالم را ایجاد میکند.
اگر قرار باشد از فردا شروع کنید، لازم نیست ابتدا نرمافزار تازه بخرید یا مدلهای پیچیده بسازید. چند معامله اخیر را بردارید؛ مخصوصاً معاملههایی که در ظاهر فروش خوبی بودند اما بعداً درباره سودشان سؤال ایجاد شد. برای هر کدام بنویسید هزینه کالا چه بود، هزینه خدمترسانی کجا تغییر کرد، چه درآمدی مشروط بود، فرضها تا چه زمانی اعتبار داشتند و تصمیم را چه کسی گرفته بود. معمولاً اولین شکافها خیلی زود خودشان را نشان میدهند. بعد میشود همان شکافها را به قاعده، گزارش و در نهایت سیستم تبدیل کرد.
در نهایت، مسئله فقط محافظت از درصد سود نیست. وقتی تیم شما میداند هر تصمیم بر کدام واقعیت تکیه دارد، مشتری هم پیشنهادهای دقیقتر و قابلدفاعتری میگیرد. خرید و فروش کمتر با غافلگیری جلو میرود. اختلاف بین واحدها کمتر شخصی میشود، چون بحث از «چه کسی اشتباه کرد» به «کدام فرض دیگر معتبر نیست» تغییر میکند. این شاید جذابترین بخش سیستمسازی نباشد، اما در بازارهایی که سه هزینه با سه ریتم حرکت میکنند، یکی از ضروریترین آنهاست.
وقتی سه هزینه با هم بالا میروند، وسوسه میشویم یک دکمه را فشار دهیم و خیال کنیم مسئله حل شده است. اما کسبوکار واقعی با دکمههای جادویی اداره نمیشود. سود پایدار از دیدن تفاوتها، ثبت فرضها و داشتن جرئت برای تصمیمهای متفاوت میآید؛ حتی وقتی جواب سادهتر، فقط بالا بردن یک عدد روی فاکتور است.
اگر سه هزینه با سه ریتم تغییر میکنند، آنها را با یک قاعده واحد جواب ندهید؛ هرکدام گفتوگوی خودش را میخواهد. این کار شاید در ابتدا کمی اصطکاک ایجاد کند، اما همان اصطکاک سالمی است که جلوی زیان پنهان را میگیرد.
در فروش صنعتی، تصمیم خوب همیشه تصمیم سریع نیست؛ تصمیمی است که بعداً هم بتوانید از آن دفاع کنید.
حاشیه سود را با یک قیمت نجات نمیدهند؛ با روشنکردن دلیل هر قیمت محافظت میکنند.
این تفاوت کوچک نیست. فرق میان فروش امروز و کسبوکاری است که فردا هم توان ادامهدادن دارد.
در بازار واقعی، هر هزینه زبان خودش را دارد. اگر همه را با یک جواب پاسخ دهید، معمولاً یکی از آنها بعداً هزینهاش را از شما میگیرد.
به همین دلیل، دفترچه تصمیم حاشیه سود نباید سندی برای بایگانی باشد. باید بخشی از گفتوگوی روزانه میان فروش، خرید، مالی و عملیات باشد.
هرچه زودتر فرضها را از ذهن افراد بیرون بیاورید و قابلدیدن کنید، احتمال اینکه سود در فاصله میان قولدادن و تحویلدادن ناپدید شود کمتر میشود.
این همان جایی است که سیستمسازی، از یک واژه مدیریتی به یک محافظ واقعی برای کیفیت تصمیم تبدیل میشود.
In industrial sales and distribution, some orders look good the moment they are booked. The customer has approved, tonnage is moving, the invoice is issued, and the sales team feels it has won the deal. But a few weeks later, when the final freight bill arrives, a supplier discount is calculated under a different condition, or the rebate we counted on fails to reach its required volume, that same deal takes on a different color. The sale happened, but the margin we thought we created was incomplete—or not real at all.
The problem usually is not that someone cannot do the math. It begins when we throw three different kinds of risk into one box and call it “price.” The cost of buying the product is one risk. The cost of serving the customer—freight, handling, storage, cutting, packaging, or any service required for delivery—is another. Rebates, periodic discounts, and revenues that materialize later and only under certain conditions are a third. They do not have the same owner, move at the same speed, or respond to the same decision.
In the steel market, I see this distinction often. The purchase price of an item may be clear at a given moment, while freight does not remain the same for different destinations. A supplier may have promised a discount tied to purchasing volume, product mix, or payment timing. Inventory may allow a sale today, while replacing that same inventory tomorrow happens under different conditions. If we respond to all of this with one percentage increase in selling price, we have probably been too strict on some deals and still fallen short on others.
The common reaction is understandable: a manager or salesperson says, raise prices from today onward. Sometimes the choice is the opposite; to keep the customer, the company absorbs all the pressure and hopes conditions improve. Neither is inherently wrong. The issue is that these reactions are often made without identifying the source of the pressure. A price increase may cover a real increase in product cost, but it does not necessarily cover freight that has jumped only on certain routes. Holding price may preserve a relationship with an important customer, but if the rebate underlying that price does not materialize, the discount has been paid out of that deal’s margin.
For this situation, I think of a simple but serious tool: a margin decision log. Not a complicated file only finance can understand, and not a report opened at month-end to blame sales. I mean an operating record for every important order, customer group, or product family; a place where the team makes clear, before committing, which assumptions support the margin of a deal and who has the authority to change them.
This log should first separate the components of margin. Selling price, product cost, direct service cost, freight, order-specific costs, and conditional income cannot be compressed into a single number if we expect good decisions. We do not need to build a heavy accounting model for every order. But if an order depends on unusual freight, that freight must be visible separately. If its margin depends on an end-of-period rebate, that rebate must be visible separately. Anything that will only “probably” add to margin should not be treated like cash already in hand.
The second part is the validity date of assumptions. Many losses do not come from a bad decision; they come from a decision that was right at one time and continued without review. Until when is the purchase price valid? For which route and time window is the freight rate valid? Until what period do rebate terms apply, and what activates them? Until when can the quote given to the customer be relied upon? When these dates are not recorded, the organization makes promises to today’s customer with yesterday’s information.
This is not only a matter of financial accuracy; it also affects credibility in negotiation. A salesperson who knows which part of a price is negotiable and which part depends on an external cost speaks more effectively. They do not need to hide behind the vague phrase “market conditions.” They can clearly explain how the delivery model affects price for this destination, or which part of a discount is not yet certain at this volume. That clarity does not mean opening every internal company number. It means the logic behind the offer can be defended.
The third part of the log is decision ownership. It sounds simple, but in practice it prevents expensive mistakes. Up to what threshold can a salesperson offer a discount? Who can absorb freight? If a deal is closed on the basis of a possible rebate, whose approval is required? When must procurement report that replacement cost has changed? When must finance say that a conditional income item should no longer be included in deal margin? When the answers are unclear, decisions become distributed while accountability settles nowhere.
Instead of sending every order to several people for approval, I would define escalation thresholds. Any change that takes deal margin below an acceptable level, any order with abnormal freight, any quote relying on an unapproved discount or rebate, and any price commitment with a long validity period should pass through a defined path. The goal is not to slow sales down. The goal is to preserve speed for simple orders and make informed decisions on high-risk ones.
Another important point is the difference between invoice margin and real margin. Invoice margin is what looks good when the document is issued. Real margin becomes clear after freight, returns, additional services, payment terms, final discounts, and conditional income are known. If we do not regularly put these two side by side, the organization learns from orders that only appeared successful and repeats the same error. A regular review of orders that were sold but later lost their margin is not a blame session; it is part of the company’s commercial memory.
That review should be brief and unsparing. Not to find a culprit, but to answer a few clear questions: Which assumption was wrong? Which cost was seen too late? Who should have been informed earlier? Was this exception truly an exception, or is it a pattern we have not yet named? If the answers do not lead to changing a rule, adding a system alert, shortening a validity window, or clarifying an escalation path, the meeting is merely a story about loss—not learning.
In an industrial business, margin is not protected by one general instruction. Pricing matters, but pricing is not the only lever. Sometimes price must be adjusted; sometimes delivery terms must change; sometimes a possible rebate should be excluded from today’s decision; and sometimes we need to tell the customer, respectfully, that an order with this combination is not sustainable for either side. Commercial maturity begins when we stop treating sales and margin as the same thing.
A margin decision log will not make the market predictable. The market will still change, costs will not move in sync, and the customer will not always give us the luxury of an easy decision. But the log does one important thing: it helps the team know exactly what it has accepted, what it still does not know, when it must decide again, and who is accountable for that decision. This simple separation creates the distance between selling material and building a healthy business.
If you want to begin tomorrow, you do not need new software or complex models first. Take several recent deals, especially those that looked like good sales but later raised questions about their margin. For each one, write down product cost, where service cost changed, what revenue was conditional, how long the assumptions were valid, and who made the decision. The first gaps usually reveal themselves quickly. Then those gaps can become rules, reports, and eventually systems.
Ultimately, the issue is not only protecting a margin percentage. When your team knows which reality supports each decision, customers receive more precise and defensible offers too. Buying and selling move forward with fewer surprises. Disagreements between departments become less personal because the conversation shifts from “who made a mistake?” to “which assumption is no longer valid?” This may not be the most glamorous part of system-building, but in markets where three costs move to three different rhythms, it is one of the most necessary.
When three costs rise together, we are tempted to push one button and imagine the problem is solved. But real businesses are not run with magic buttons. Sustainable margin comes from seeing differences, recording assumptions, and having the courage to make different decisions—even when the simpler answer is merely raising one number on an invoice.
If three costs change at three different rhythms, do not answer them with a single rule; each one needs its own conversation. It may create some friction at first, but it is the healthy friction that prevents hidden losses.
In industrial sales, a good decision is not always a fast decision; it is a decision you can still defend later.
You do not save margin with one price; you protect it by making the reason behind every price clear.
This is not a small distinction. It is the difference between making a sale today and having a business capable of continuing tomorrow.
In the real market, every cost has its own language. If you answer all of them with one response, one of them will usually collect its cost from you later.
That is why the margin decision log should not be a document for the archive. It should be part of the daily conversation among sales, procurement, finance, and operations.
The sooner you bring assumptions out of people’s heads and make them visible, the less likely margin is to disappear in the gap between making a promise and fulfilling it.
This is where system-building stops being a management buzzword and becomes real protection for decision quality.
اگر این موضوع شبیه مسئله واقعی کسبوکار توست، از چکاپ تصمیم شروع کن.
یک مسیر کوتاه برای روشنکردن مسئله، گلوگاه تصمیم و قدم بعدی؛ بدون فرم طولانی و بدون تعهد.